해외여행이나 해외직구를 앞두고 있다면 “카드로 그냥 긁으면 되는 거 아니야?”라는 생각이 드실 텐데요, 실제로는 결제 방식에 따라 같은 물건인데도 최종 청구 금액이 5~10% 이상 차이 나는 경우가 흔합니다. 특히 해외에서 결제할 때 뜻하지 않게 원화로 결제되면서 손해를 보는 사례가 많아, 소비자원과 KDI 등에서도 관련 주의보를 계속 안내하고 있어요.
이 글에서는 해외 결제 시 왜 수수료가 예상보다 많이 붙는지, 카드·환전·트래블카드 중 무엇이 상황별로 유리한지, 그리고 현장에서 결제할 때 헷갈리기 쉬운 부분을 어떤 순서로 확인해야 하는지까지 하나씩 짚어드릴게요.
해외원화결제(DCC), 모르면 그대로 손해 봅니다
해외에서 카드를 내밀었을 때 점원이 “원화로 결제해드릴까요?”라고 묻거나, 자동으로 영수증에 KRW(원화) 금액이 찍혀서 나오는 경우가 있습니다. 이걸 해외원화결제, 줄여서 DCC(Dynamic Currency Conversion)라고 부르는데요, 언뜻 보면 환율을 바로 알 수 있어 편리해 보이지만 실제로는 카드사가 아니라 현지 가맹점이나 중개업체가 임의로 정한 환율이 적용되기 때문에 일반 해외이용 수수료보다 훨씬 비싼 환율이 붙는 경우가 많습니다.
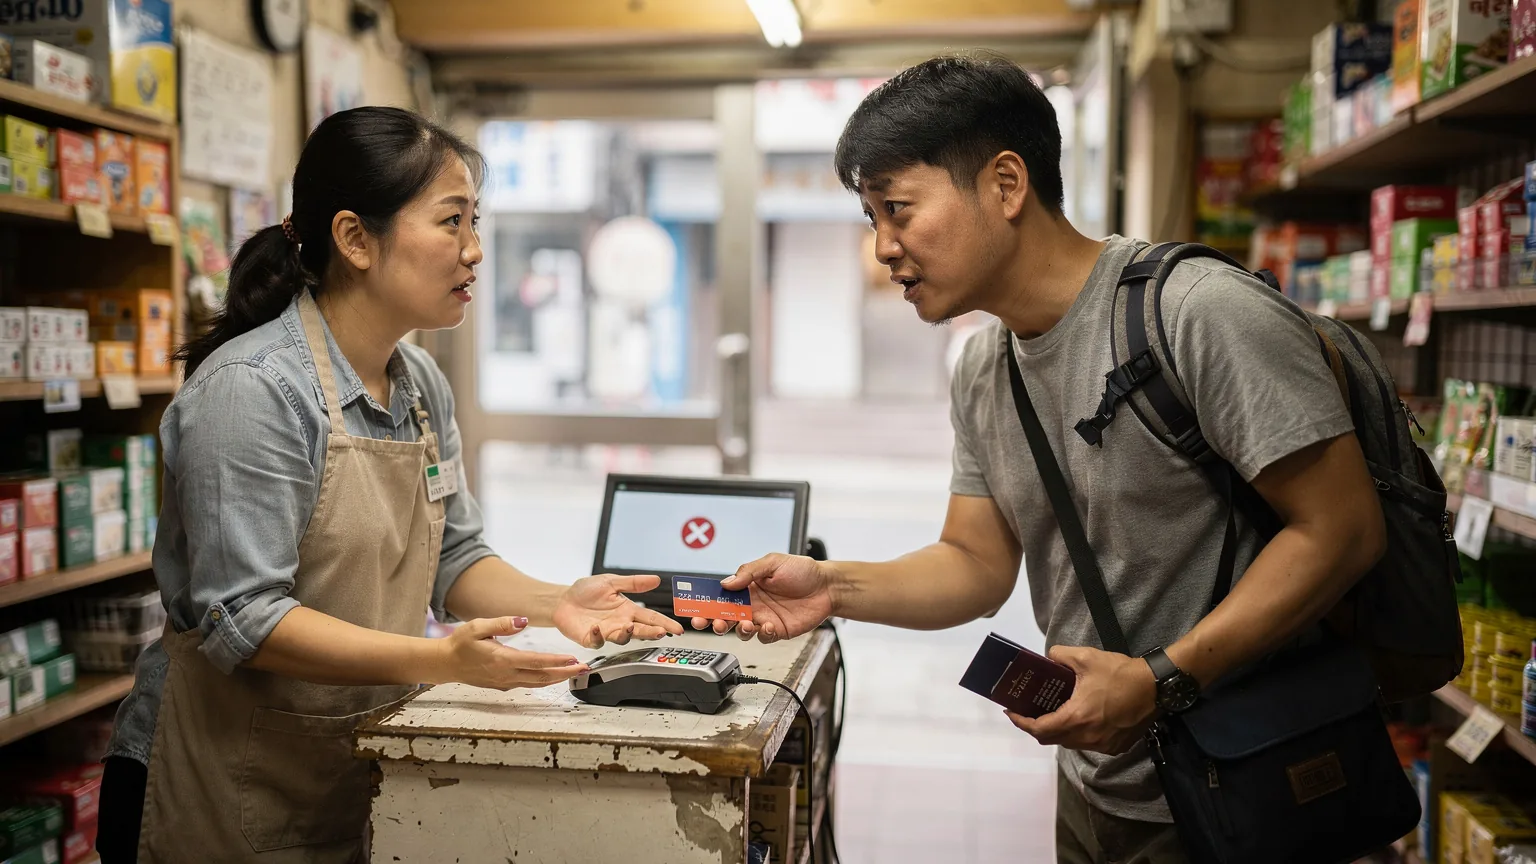
KDI 경제정보센터의 안내에 따르면 이런 DCC 결제는 소비자가 인지하지 못한 채 자동으로 이뤄지는 경우가 많아 별도의 소비자 보호 조치가 강화되고 있는 상황이에요. 실제로 한국소비자원의 국제거래 피해예방정보에서도 DCC로 인한 추가 수수료 피해 사례를 대표적인 해외 결제 주의사항으로 꼽고 있습니다.
결론부터 말씀드리면, 해외에서는 원화가 아니라 현지통화로 결제를 선택하는 것이 손해를 줄이는 가장 기본적인 방법입니다. 영수증에 서명하기 전, 결제 금액 옆에 KRW가 아니라 현지 통화(USD, JPY, EUR 등)로 표기되어 있는지 반드시 확인하는 습관을 들이세요.
결제수단별 비교: 카드, 환전, 트래블카드 뭐가 다를까
해외 결제 방법은 크게 세 가지로 나뉩니다. 각각 환율 적용 방식과 수수료 구조가 다르기 때문에, 여행 스타일과 결제 금액대에 따라 유리한 방식이 달라집니다.
| 결제수단 | 환율 적용 방식 | 수수료 특징 | 이런 분께 추천 |
|---|---|---|---|
| 일반 신용/체크카드 (현지통화 결제) | 카드사 매입일 기준 환율 | 해외서비스수수료(보통 0.2~1%대) + 국제브랜드 수수료 | 여러 나라를 다니거나 큰 금액 결제 시 |
| 현금 환전 | 환전 시점 매매기준율 + 환전 수수료 | 은행/환전소별 환전우대율 차이 큼 | 소액 결제, 팁·교통비 등 현금이 필요한 경우 |
| 트래블카드형 선불카드 | 충전 시점 환율로 고정 | 환전수수료 낮음, ATM 인출 수수료는 별도 확인 필요 | 환율 변동 리스크를 줄이고 싶은 경우 |
카드사마다 해외서비스수수료율이 다르고, 트래블카드형 상품도 브랜드별로 충전 한도나 ATM 인출 수수료 조건이 다르기 때문에, 출국 전에 본인이 쓰는 카드사 앱이나 트래블카드 앱의 상품 약관에서 정확한 수수료율을 확인하시는 걸 추천드립니다.
DCC 자동 차단, 출국 전에 미리 설정해두세요
가장 확실한 방법은 아예 해외원화결제 자체를 차단해버리는 것입니다. 요즘은 대부분의 카드사가 앱이나 홈페이지에서 DCC 차단 서비스를 신청할 수 있게 해두었어요. 순서는 대체로 비슷합니다.
1) 본인이 사용하는 카드사의 모바일 앱에 접속합니다. 2) ‘해외서비스’ 또는 ‘해외이용’ 메뉴를 찾습니다. 3) 그 안에서 ‘해외원화결제 차단’ 혹은 ‘DCC 차단’ 항목을 선택해 신청합니다. 4) 신청 완료 후에는 결제 시점에 자동으로 현지통화 결제만 승인되도록 처리됩니다.
예를 들어 신한카드는 해외원화결제(DCC) 사전차단 서비스를 앱 내에서 바로 신청할 수 있고, BC카드도 결제/안심 메뉴에서 DCC 차단 서비스를 제공합니다. iM뱅크(구 대구은행) 카드 이용자라면 원화결제서비스(DCC) 안내 페이지에서 신청 방법과 유의사항을 확인할 수 있어요. 본인이 발급받은 카드사가 다르다면, 해당 카드사 고객센터나 앱 공지사항에서 ‘DCC 차단’ 키워드로 검색해보시면 대부분 신청 메뉴를 찾으실 수 있습니다.
이 설정은 출국 며칠 전에만 해도 충분하지만, 여행 당일 공항에서 급하게 처리하려면 앱 접속이 원활하지 않을 수 있으니 최소 출국 1~2일 전에는 미리 설정해두시는 걸 권해드립니다.
결제 현장에서 헷갈리기 쉬운 부분 체크리스트
DCC 차단을 신청해두었더라도, 실제 결제 현장에서는 몇 가지 더 확인할 부분이 있습니다.
첫째, 단말기 화면을 직접 확인하세요. 일부 가맹점은 점원이 결제 전에 “원화로 하시겠어요, 현지통화로 하시겠어요?”라고 구두로 묻는 경우가 있는데, 이때 반드시 현지통화(Local Currency)를 선택해야 합니다. 화면에 “You save” 같은 문구와 함께 원화 결제를 유도하는 문구가 뜨더라도, 실제로는 그게 더 비싼 경우가 대부분입니다.
둘째, 영수증에 찍힌 통화 단위를 결제 직후 바로 확인하세요. KRW로 표시돼 있다면 이미 DCC로 결제된 것이니, 취소가 가능한 상황이라면 즉시 재결제를 요청하는 것이 좋습니다.
셋째, ATM에서 현지통화를 인출할 때도 마찬가지입니다. ATM 화면에서 “Continue without conversion(환전 없이 진행)”과 “Accept conversion with guaranteed rate(원화 환전 적용)” 중 선택하라고 나오면, 전자를 선택해야 카드사 환율이 적용되어 더 유리합니다.
넷째, 온라인 해외직구 결제도 예외는 아닙니다. 해외 쇼핑몰 결제 페이지에서 통화 단위를 선택하는 옵션이 있다면, 원화가 아닌 해당 사이트의 기본 통화(USD 등)로 결제되도록 설정해야 DCC 수수료를 피할 수 있습니다.
환전은 언제, 얼마나 하는 게 좋을까
카드 결제가 편리하긴 하지만 팁, 로컬 시장, 교통비처럼 현금이 필요한 상황도 있죠. 이럴 때는 사전 환전이 필요한데, 환전 시에도 몇 가지만 신경 쓰면 손해를 줄일 수 있습니다.
은행 앱이나 환전 전문 앱에서 ‘환전우대율’을 비교해보고, 우대율이 높은 곳을 선택하는 것이 기본입니다. 공항 환전소는 접근성은 좋지만 대체로 환전우대율이 낮은 편이라, 가능하다면 출국 전 시내 은행 지점이나 앱을 통한 사전 환전을 이용하는 것이 유리합니다.
또한 전액을 현금으로 들고 다니기보다는, 현지에서 큰 금액은 카드로 결제하고 소액 지출용으로만 필요한 만큼 환전해두는 방식이 분실·도난 위험을 줄이는 데도 도움이 됩니다.
정리하면, 해외 결제에서 손해를 줄이는 핵심은 단순합니다. 출국 전 카드사 앱에서 DCC 차단을 미리 신청해두고, 현장에서는 항상 현지통화로 결제·인출되고 있는지 화면과 영수증을 직접 확인하는 것이죠.
여기에 본인의 여행 패턴에 맞게 카드 결제와 소액 환전을 적절히 섞어 활용한다면, 정확한 요금 조건은 카드사 약관이나 은행 앱에서 다시 한번 확인하시되, 여행 내내 불필요한 수수료 없이 안전하게 결제하실 수 있을 거예요.